

①実質赤字比率 ― (△11.42 ×20.0)
②連結実質赤字比率 ― (△16.42 ×40.0)
③実質公債費比率 8.8 (△25.0 ×35.0)
④将来負担比率 107.4 (△350.0)
⑤公営企業における資金不足比率 ― (△20.0)
※△は早期健全化基準、×は財政再生基準
②連結実質赤字比率 ― (△16.42 ×40.0)
③実質公債費比率 8.8 (△25.0 ×35.0)
④将来負担比率 107.4 (△350.0)
⑤公営企業における資金不足比率 ― (△20.0)
※△は早期健全化基準、×は財政再生基準
財政健全化法の施行に伴う初めての財政健全化審査で、行財政改革担当と財政課に質疑を行いました。
指標の説明は省略しますが、19年度決算において宝塚市は①②とも該当なし。③④も軽くクリアして、まずは健全な財政状況といえます。国からイエローカードやレッドカードを突きつけられる心配はないものの、「健全化の取り組み」(19年10月~)後もなお、22年度までに約20億円の収支不足が生じる見込みとのこと。厳しい財政運営を迫られていることに変わりありません。
国民健康保険事業費と老人保健医療事業費の赤字をどう見る? 地方債の発行方針は? など、主に指標との関連で尋ねています。
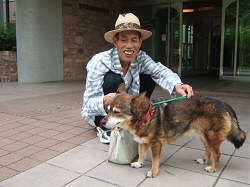
*早朝のお散歩で出合ったワンちゃんは18歳! 入院中の思い出ショットです
