

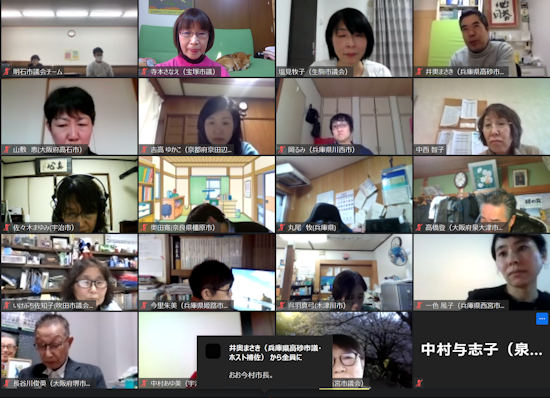
地方自治体では、発生主義・複式簿記、固定資産台帳の整備、比較可能性の確保の3点から「統一的な基準」による財務書類を昨年度末までに作成するよう国から求められ、議会でもこれに基づいた決算審査が行えるようになりました。そこで、財務データを分析する手法を学ぼうと企画されたのが今回のオンライン学習会「公会計が自治体を変える! ざっくり分析、しっかり活用」です。
第1部で、元習志野市会計管理者の宮澤正泰氏による講演「財務データの分析は行政改革の突破口 ~あなたのまちは大丈夫~」を拝聴。続いて、参加者が市の決算カードから作成してきた財務分析表をチェックしました。
16市(と兵庫県)のデータを見比べると、宝塚市は、
■基準財政需要額に対する地方税充足率は、111.2%(2位)
本来は運営がラクなはず?
■住民1人当たりの標準財政需要額は、135,876円(1位)
⇒基盤整備にお金がかかるまち
■住民1人当たりの負債額は、387,743円(7位)
⇒西宮市、川西市より低いが、公共施設の整備が遅れているせいかも
■住民1人当たりの資産の更新費用リスクは、690,695円(9位)
■住民1人当たりの行政コストは、296,000万円(2位)
■有形固定資産減価償却率(老朽化比率)は、73.5%(16位=べべ!)
・・・など。対象が少ないながら、他市との比較は参考になります。宮澤先生からは「必要以上に施設を保有している可能性あり。バブル期の感覚ではだめ。身の丈に合った運営をしていかないと。廃止できなくても民間へ」とご助言いただきました。
公共施設保有量の最適化は本市の大きな課題。住民サービスのための施設以外に手塚治虫や温泉や植木のまち関連、観光施設もあります。人口減少率に合わせて2035年までに建物施設の総床面積を6.2%、約4.45万㎡減らす方針ですが、財務書類の数字からみるとそれで済むのか――。
